付加年金申し込みの損益分岐点と必要書類!自営業の年金を増やす手続きと注意点
2026年現在の年金制度において、自営業者やフリーランスが将来受け取れる老齢基礎年金を上乗せするための有効な手段として、「付加年金(付加保険料)」の活用が改めて注目を集めています。国民年金にプラスして毎月少額の保険料を納めるだけで、受給開始後は確実にリターンを得られる仕組みですが、「本当に元が取れるのか」「国民年金基金との違いは何なのか」と疑問に思う方も少なくありません。
本記事では、付加年金の申し込み方法や必要書類から、お得になる損益分岐点、手続きの窓口、注意すべきポイントまでを網羅し、プロの視点からわかりやすく徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:付加年金は毎月400円の付加保険料を納めることで、将来の老齢基礎年金を確実に増やすことができる自営業者向けの強力な上乗せ制度である。
- 要点2:受給開始から約2年で支払った元が取れるという圧倒的なコストパフォーマンスが最大のメリットであり、損益分岐点を知ることで賢く活用できる。
- 要点3:申し込みは年金事務所や市区町村役場の窓口で行うことができ、口座振替を活用することで手間なくスムーズに継続できる。
付加年金とは?国民年金にプラスして将来の受給額を増やす仕組み
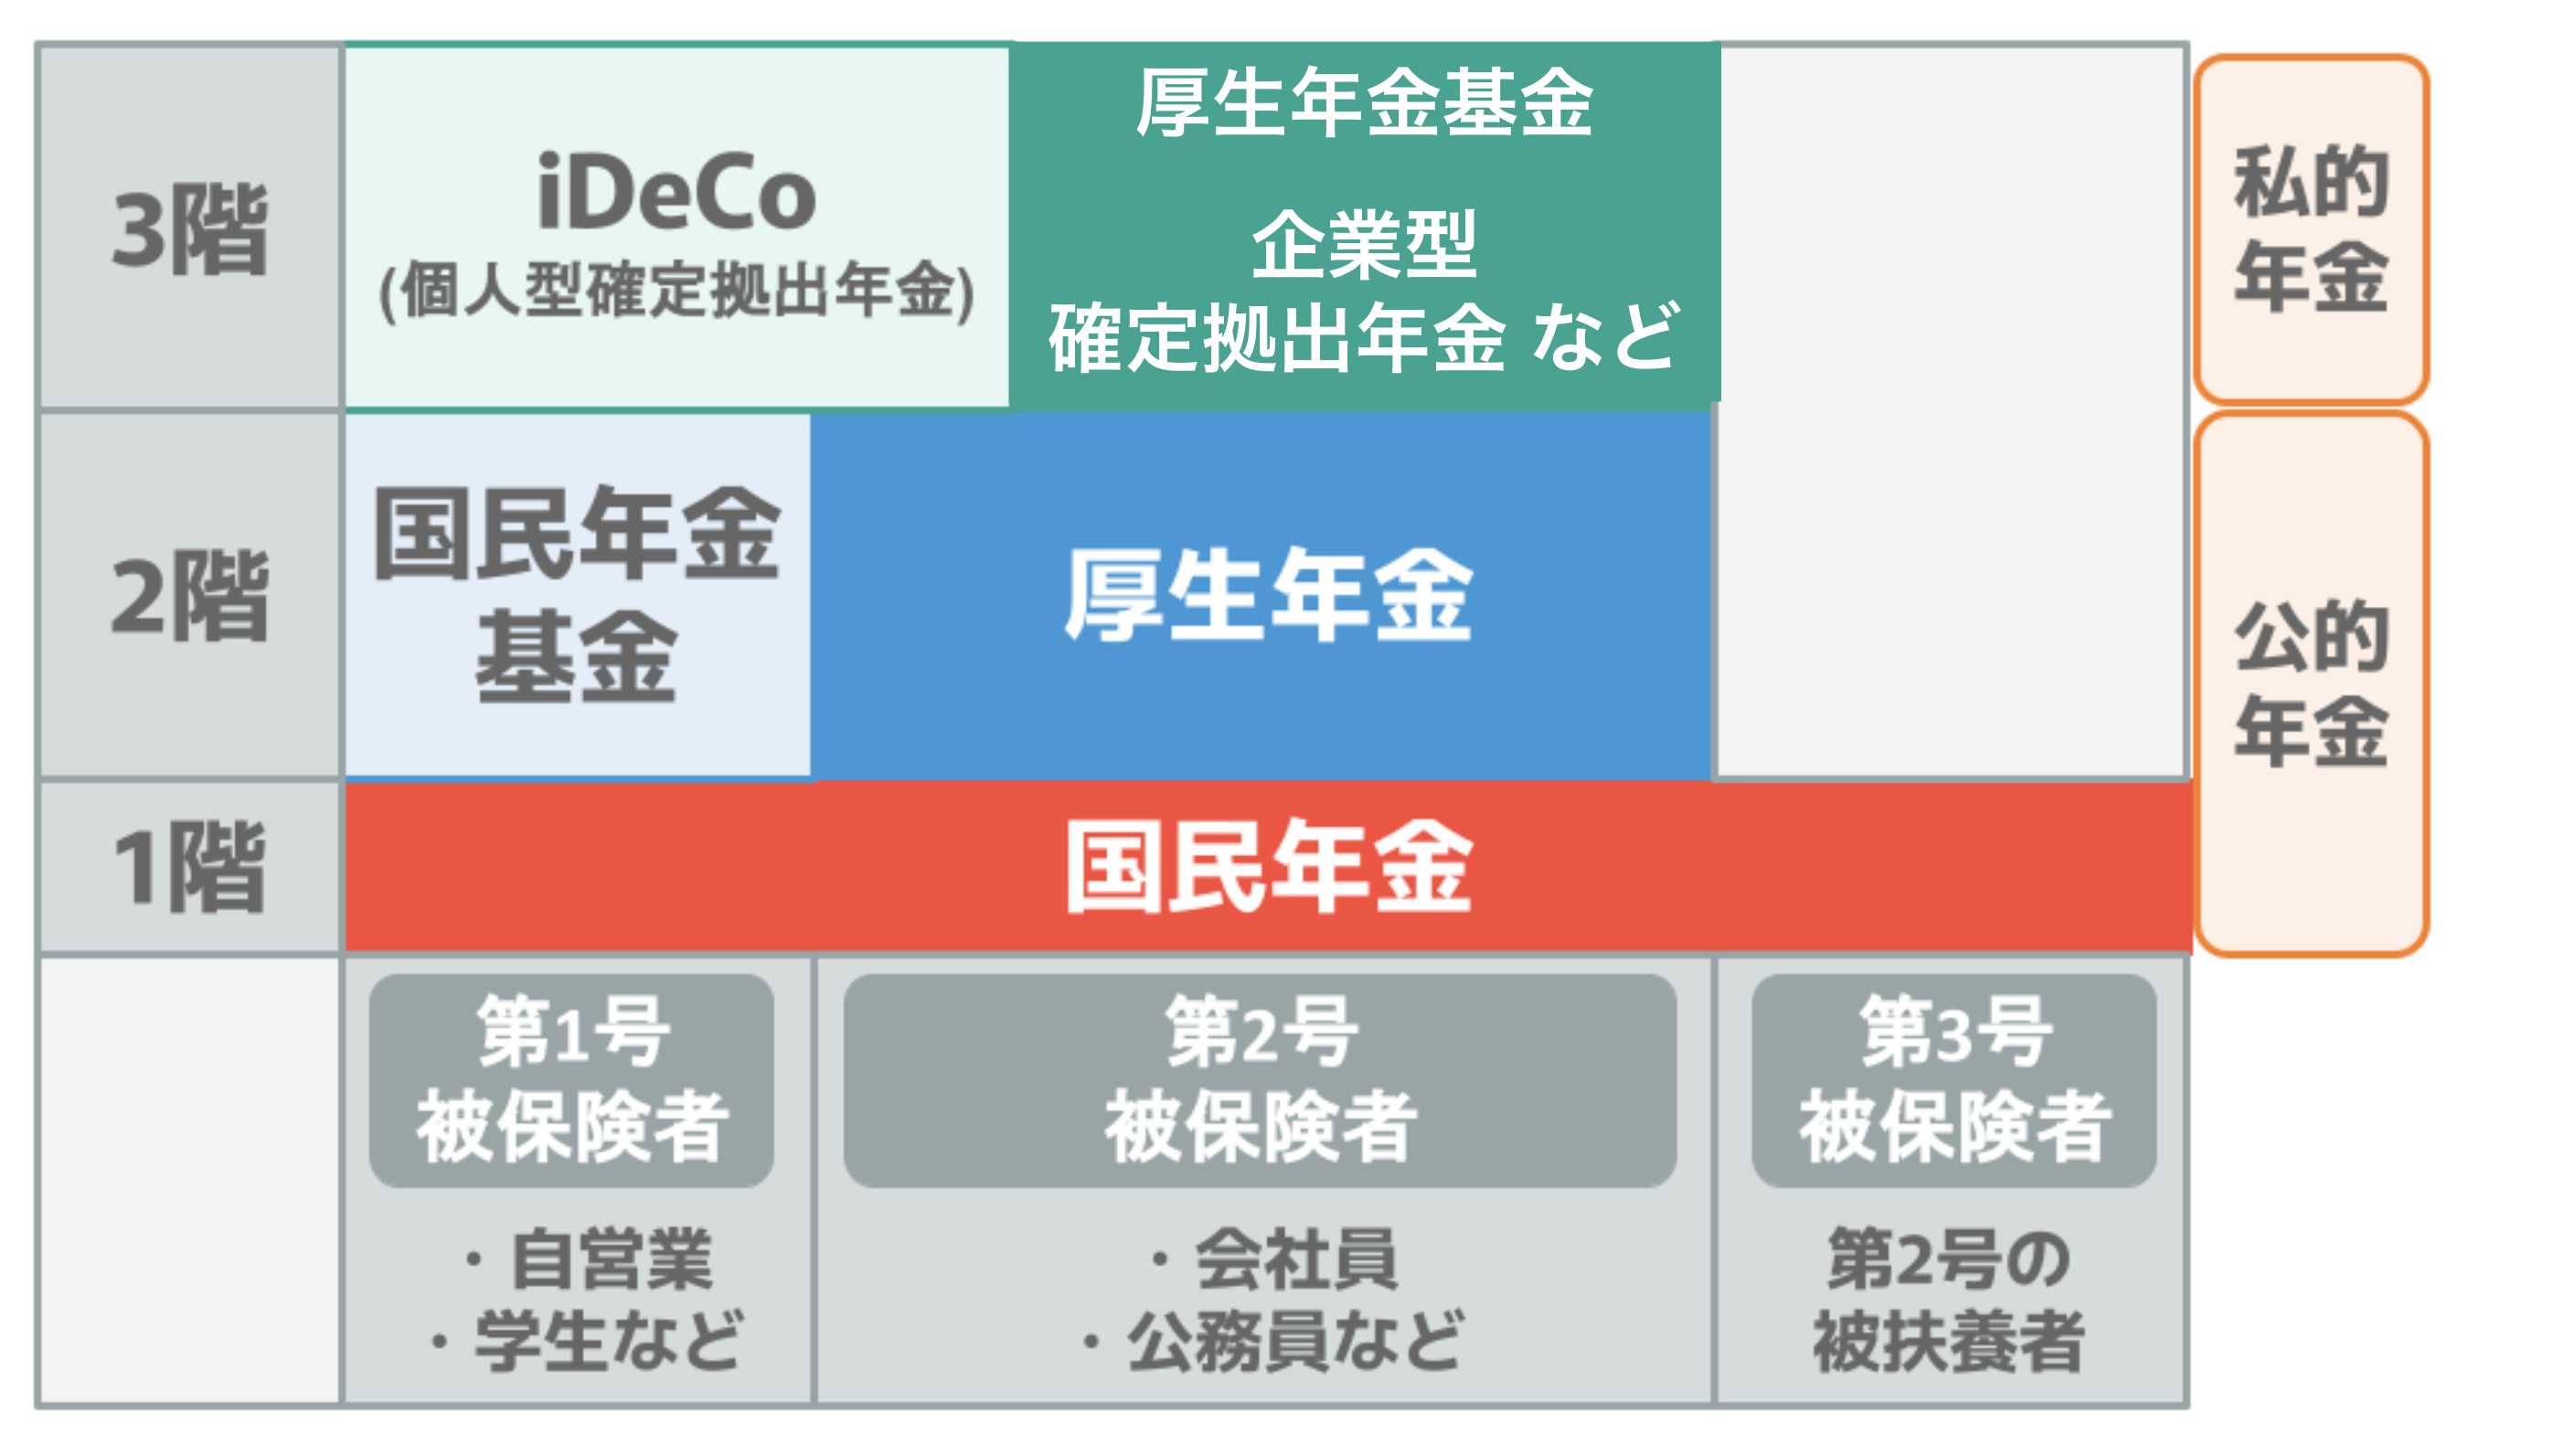
付加年金とは、国民年金の第1号被保険者(自営業者、フリーランス、学生など)および任意加入被保険者が、通常の国民年金保険料に月額400円の「付加保険料」を上乗せして納付することで、将来受け取る老齢基礎年金の年額を増額できる制度です。国が運営する公的年金の上乗せ制度であるため、民間の個人年金保険と比較しても極めて高い安全性と確実性を誇る点が大きな特徴です。
この制度の仕組みは非常にシンプルで、納付した期間(月数)に応じて、将来の受給額が生涯にわたって増え続けます。たとえば、1年間(12ヶ月)付加保険料を納めると、年間で4,800円(400円×12ヶ月)の保険料を支払うことになります。そして将来受け取る年金は、納付した月数に200円を掛けた金額が毎年上乗せされて支給されます。つまり、1年間(12ヶ月)納付した場合、毎年2,400円(200円×12ヶ月)が一生涯にわたってプラスされ続ける仕組みです。

付加年金の損益分岐点と「元を取る」ための計算方法
付加年金を検討する上で最も気になるのが、「支払った保険料に対して、いつから元が取れるのか」という損益分岐点の計算です。結論から言えば、付加年金の損益分岐点は非常に短く設定されており、一般的な投資や個人年金保険では考えられないほどの高い費用対効果を発揮します。
具体的な計算例を見てみましょう。先ほど挙げたように、1年間(12ヶ月)付加保険料を納付した場合の総額は4,800円です。これに対して、将来受け取れる年金額は毎年2,400円増加します。これをベースに計算すると、支払った総額(4,800円)を年間の受給増加額(2,400円)で割ると「2」という数字が導き出されます。つまり、受給開始からわずか2年間年金を受け取り続ければ、支払った保険料の元が完全に取れる計算になります。
3年目以降に受け取る年金額はすべて純粋な利益(プラスアルファの受給)となるため、長生きすればするほどお得になる仕組みです。平均寿命や健康寿命を考慮すると、自営業者やフリーランスにとってこれほど確実性の高い老後資金の強化策は他に類を見ません。
国民年金基金との違いや「いつから・いつまで」の期限
自営業者が年金を増やす手段として、付加年金と並んでよく比較されるのが「国民年金基金」です。両者はどちらも国民年金の第1号被保険者を対象としていますが、いくつかの明確な違いが存在します。ここで両者のスペックや違いを整理してみましょう。
| 比較項目 | 付加年金 | 国民年金基金 |
|---|---|---|
| 掛金の月額 | 一律 400円 | 口数制(加入年齢やタイプにより変動) |
| 他の制度との併用 | 国民年金基金との同時加入は不可(選択制) | 付加年金との同時加入は不可 |
| 受給の確実性 | 国が運営するため非常に高い | 国民年金基金連合会が運営(手厚い保証) |
| 向いている人 | 少額で手堅く老後資金を増やしたい人 | より手厚い上乗せ年金を希望する人 |
また、付加年金を始めるにあたって知っておくべきなのが「いつから」「いつまで」という適用のタイミングです。付加保険料は、市区町村の窓口や年金事務所に申し込んだ月(厳密には納付の申し出をした月)分から納付が可能となります。過去に遡って加入することは原則としてできないため、「思い立ったが吉日」で早めに手続きを行うことが重要です。
一方で、納付を終了するタイミング(いつまで)については、国民年金の第1号被保険者である期間中ずっと継続できますが、国民年金保険料の免除を受けている期間や、厚生年金に加入したタイミング、あるいは国民年金基金に加入した場合には付加保険料の納付ができなくなります。また、追納制度との併用についても、免除期間の追納を行う場合は付加保険料と同時に納めることができますが、制度ごとのルールを正しく理解しておく必要があります。
付加年金のメリットとデメリットをプロが徹底検証
あらゆる金融・社会保障制度と同様に、付加年金にも明確なメリットと注意すべきデメリットが存在します。客観的な視点からその実態を整理します。
【メリット】
- 圧倒的な利回りの高さ:受給開始から2年で元が取れるという、民間のどんな金融商品でも真似できない高いコストパフォーマンス。
- ライフタイム(終身)での受給:一度増額された年金額は、生きている限り死ぬまで毎年支給され続ける安心感。
- 手続きのシンプルさ:月額400円という少額ゆえに家計を圧迫せず、無理なく長期間継続できる。
【デメリット・注意点】
- インフレへの耐性:受給額が固定されているため、将来激しいインフレが起きた場合、実質的な価値が目減りするリスクがある。
- 国民年金基金との排他性:国民年金基金に加入している人は付加年金を利用できないため、自身の事業規模やライフプランに合わせてどちらが得か慎重に選択する必要がある。
- 過去への遡及不可:手続きを怠っていた期間の分を後からまとめて付加保険料として納めることは原則できないため、加入のタイミングを逃すと取り返しがつかない。
必要書類と手続き窓口:口座振替の活用でスムーズに申し込む手順
付加年金をスタートさせるための手続きは非常にシンプルですが、正確なステップを踏む必要があります。ここでは具体的な必要書類と窓口、スムーズに継続するためのポイントを解説します。
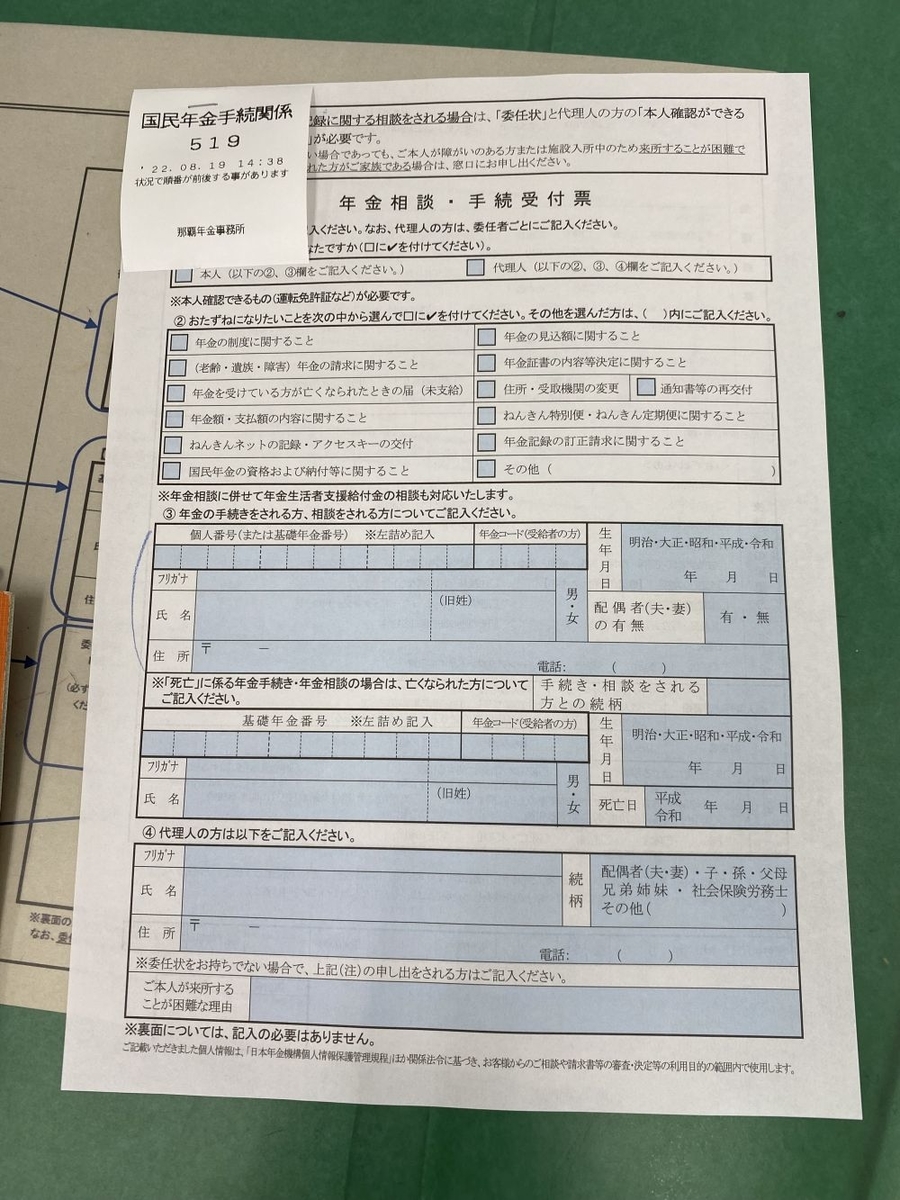
手続きの窓口となるのは、住民票がある市区町村の役所(国民年金担当窓口)または管轄の年金事務所です。基本的には窓口に備え付けられている「国民年金付加保険料納付申出書」を提出することで申し込みが完了します。
【必要書類・持ち物】
- 本人確認書類:マイナンバーカード、運転免許証など
- 基礎年金番号がわかる書類:年金手帳、基礎年金番号通知書など
- 口座振替を希望する場合:預貯金通帳および金融機関の届出印(またはキャッシュカード)
毎月400円をわざわざ現金で納付するのは手間がかかるだけでなく、うっかり払い忘れてしまうリスクもあります。そのため、申し込みと同時に口座振替の手続きをセットで行うのが最も確実で賢い方法です。口座振替であれば、前納割引制度を利用できるケースもあり、さらに効率よく保険料を管理することができます。
【付加年金申し込み】に関するよくある質問(FAQ)
Q1:会社員からフリーランスになり、国民年金に切り替えました。すぐに付加年金に申し込めますか?
A1:はい、国民年金の第1号被保険者になったタイミングであれば、いつでもお住まいの市区町村役場や年金事務所で付加保険料の申し込み手続きを行うことができます。
Q2:途中で支払いが厳しくなった場合、付加保険料だけをやめることはできますか?
A2:はい、可能です。付加保険料の納付をやめたい(辞退したい)場合は、年金事務所や市区町村の窓口で「国民年金付加保険料納付辞出申出書」を提出すれば、いつでもストップすることができます。
Q3:国民年金基金に入っているのですが、付加年金も同時に利用してダブルで年金を増やせますか?
A3:いいえ、同時に利用することはできません。国民年金基金と付加年金は選択適用となるため、どちらか一方を選ぶ必要があります。一般的には、掛金の少額さと手軽さを重視するなら付加年金、より大きな上乗せを希望するなら国民年金基金が検討されます。
まとめ:自営業者の老後を支える手堅い選択肢としての判断基準
付加年金申し込みは、自営業者やフリーランスが将来の受給額を手堅く、かつ効率的に底上げするための非常に強力な手段です。月額400円という負担の少なさでありながら、受給開始からわずか2年で元が取れるという数字上のメリットは、他のどの制度にも代えがたい魅力があります。
もちろん、インフレリスクや国民年金基金との排他性といった留意点は存在しますが、「少しでも確実な老後資金の基盤を作りたい」と考えるのであれば、見逃す手はありません。自身の働き方やライフプランを客観的に見つめ直し、加入のタイミングを逃さずに早めの手続きを行うことが、将来の安心を手に入れるための確実な判断基準となります。 (出典: 付加 年金 申し込み(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
